- 风控笔记2026-09-27
策略回测 Python量化
所谓未来函数,简单说就是:用了当下尚未确认、未来才产生的数据,来做过去的交易判断。回测时它是“上帝视角”,总能精准抄底逃顶;实盘时数据未落地、随时会变,策略直接失效、失真、翻车。
未来函数隐蔽性极强,新手难以察觉,等到实盘回撤崩盘才后知后觉。下面这套十分钟快速自检清单,从指标、K线、选股、交易逻辑、复盘细节五大维度,彻底排查回测隐形陷阱,杜绝“回测无敌、实盘拉稀”的核心问题。
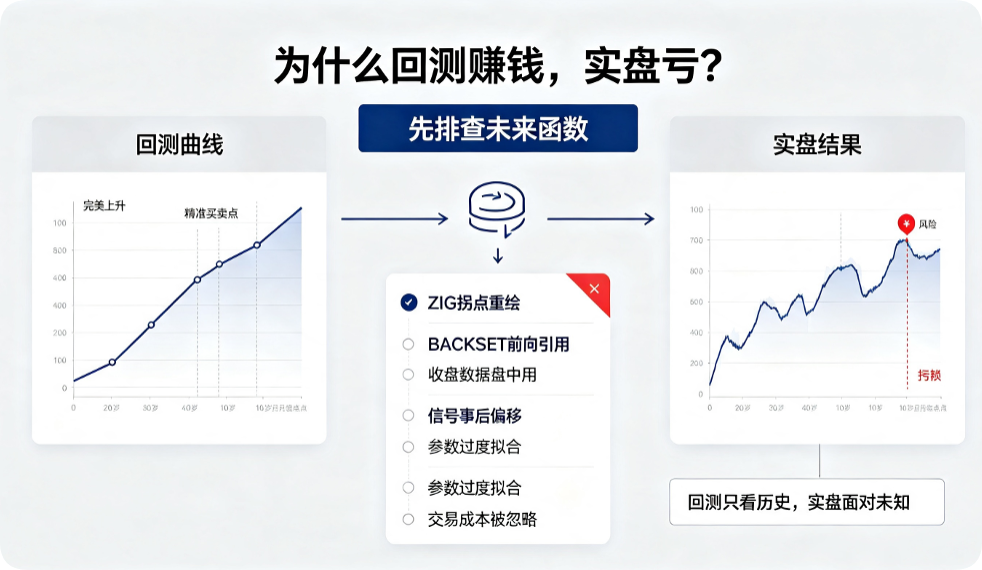
一、指标类自检:高危未来指标逐一排查
市面上90%的“神奇精准指标”,基本都自带未来函数,是回测造假的重灾区。十分钟自检首先排查所有自定义、外购、网红指标。
1、排查ZIG、PEAK、TROUGH系列拐点指标。这类指标会动态修正高低点,盘中信号反复漂移,收盘后重绘K线、固化完美拐点,回测看起来买卖点极致精准,实盘全程乱跳、频繁假信号。
2、排查BACKSET、REFX向前引用函数。这是最典型的未来函数,能够调用未来N根K线的数据来修正当前信号,相当于“事后补票”,回测胜率虚高严重。
3、排查动态变色、动态划线、拐点提示类指标。只要盘中信号会消失、会移位、会重绘,全部属于未来函数陷阱,绝对不能直接用于实盘策略。
自检标准:所有指标信号必须“开盘固化、永不修改”,盘中走出即定型,收盘无重绘。
二、K线数据自检:杜绝“事后取数”漏洞
很多人写策略时逻辑看似没问题,实则偷偷使用了未来K线数据,属于隐性未来函数,最难排查、危害最大。
重点检查策略开仓逻辑:是否存在用当日收盘数据开当日盘中买点的情况。回测系统默认读取完整收盘数据,会让你误以为盘中可以精准介入,但实盘盘中价格未落地、收盘涨跌未知,根本无法执行回测中的完美点位。
同时排查跨K线引用:是否存在引用下一根、下几根K线高低价、收盘价做当前判断的代码。很多新手为了优化信号,无意识调用未来K线,直接造成回测胜率虚假失真。
自检标准:当前K线的所有判断,只允许使用“当前及之前已落地数据”,严禁调用任何未发生的未来K线数据。
三、选股逻辑自检:剔除收盘后选股、盘中套用漏洞
这是散户回测最容易踩的坑:收盘后用全天数据选股,把次日开盘交易当成完美闭环,完全脱离实盘规则。
很多策略回测逻辑是:收盘筛选强势标的,次日买入。看似合理,但回测系统会默认使用当日完整涨跌、筹码、量能数据选股,而实盘盘中无法获取未收盘数据,盘中选股条件完全不成立。
自检重点:区分盘中实时条件和收盘后置条件。如果你的选股逻辑依赖收盘确认、尾盘数据、当日最终涨跌幅度,却用来做盘中开仓信号,本质就是变相未来函数。
自检标准:盘中交易策略,必须全部使用实时已落地数据判断,禁止使用任何收盘后置条件。
四、交易逻辑自检:排查回溯修正、偏移重绘问题
除了显性未来函数,策略逻辑中的隐性回溯修正,同样会导致回测造假,也是实盘失效的核心原因。
1、排查信号偏移:部分策略会根据未来行情偏移买卖点,把滞后信号修正为精准信号,回测曲线平滑漂亮,实盘信号全部滞后、踏空或套牢。
2、排查多次重绘信号:盘中多次刷新条件、撤销旧信号、生成新信号,回测只保留最终有效信号,隐藏盘中反复失效、频繁扫损的真实情况。
3、排查周期错位修正:用日线收盘数据修正60分钟、30分钟短线信号,跨周期调用未来数据,造成小周期策略虚假精准。
自检标准:策略信号一旦生成,只可保留、不可撤销、不可移位、不可回溯修正。
五、复盘参数自检:杜绝过度拟合与未来兜底
很多人忽略:不合理的回测参数设置,等同于人为制造未来函数,让回测结果彻底失效。
第一,排查参数过度优化。反复微调参数适配历史行情,看似胜率提升,实则是拟合历史噪音,属于变相未来拟合,换一段行情直接失效。
第二,排查未来样本泄露。用全周期数据筛选参数、划分强弱行情,再分段回测,相当于提前预知未来行情走势,属于典型的数据泄露。
第三,排查无滑点、无成本理想化回测。跳过实盘交易成本、滑点、涨跌停无法成交的真实情况,本质是制造理想未来环境,回测收益严重虚高。
自检标准:参数固定不随行情微调、样本严格切割、保留实盘所有交易损耗,杜绝一切人为美化。
研读学习中

市面上90%的“神奇精准指标”,基本都自带未来函数。受教了~
学习了

是的是的
学习了
学习了
学习了
学习了
清单收藏了。补一个最容易漏的:财务数据要用公告日对齐而不是报告期,还有复权价拿当天除权因子去算历史价,这俩都是我踩过的坑,自检的时候专门看一眼。