- 无极量化2026-09-27
理论知识
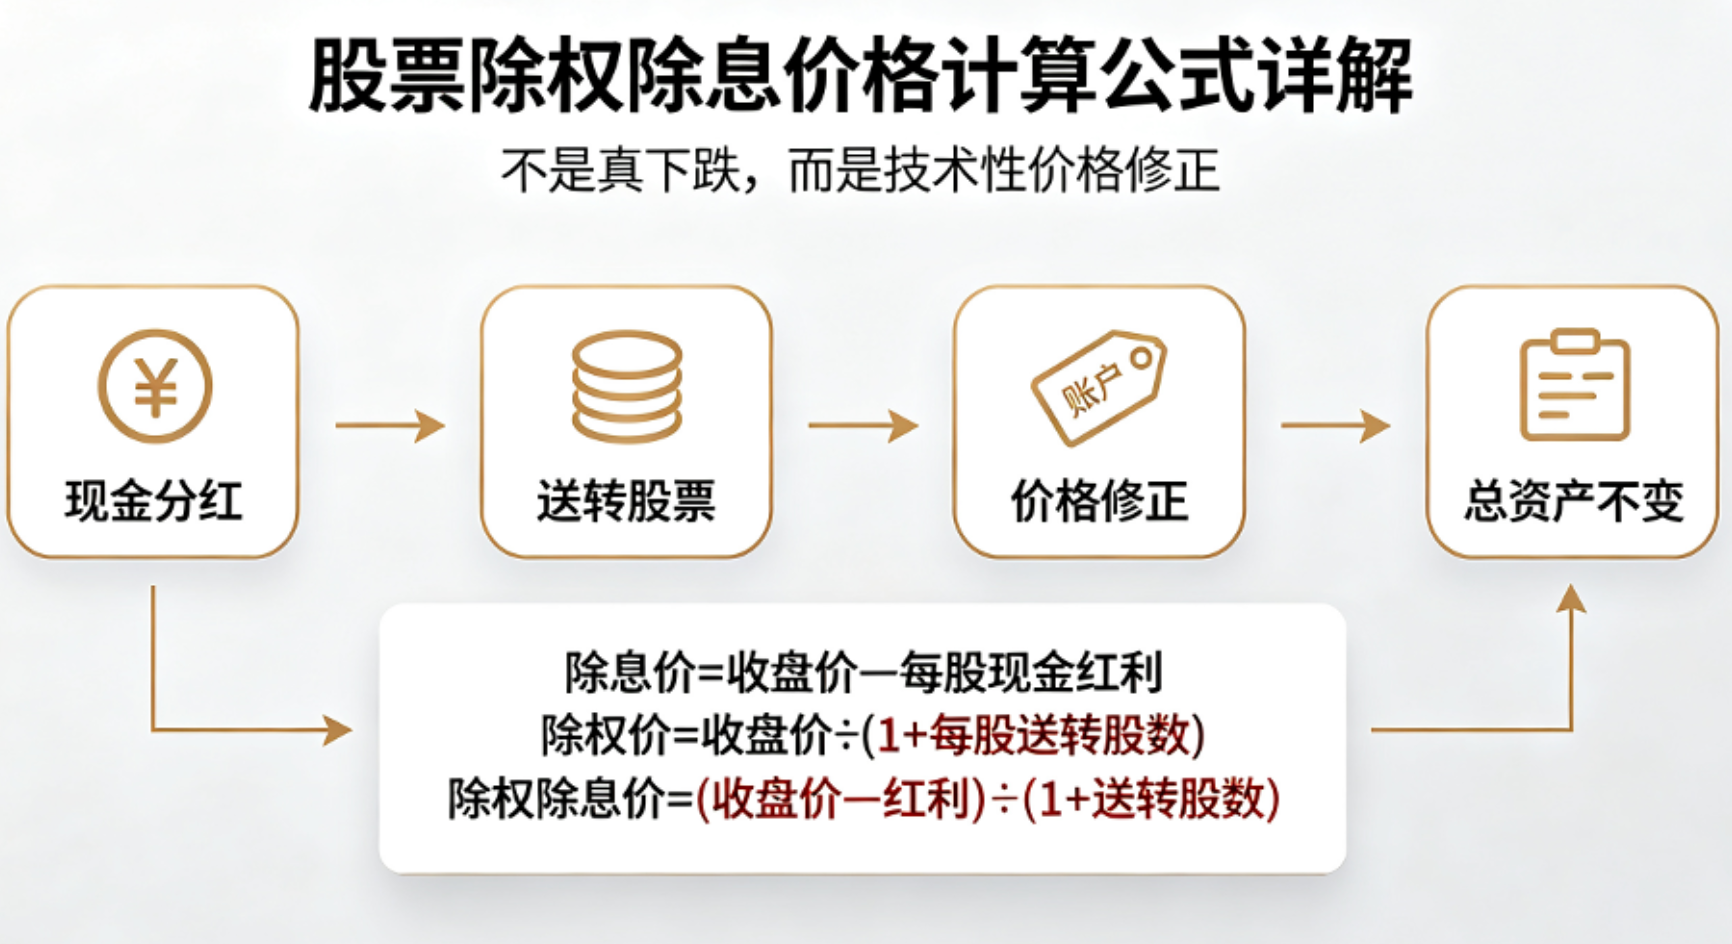
除权除息:上市公司送股、转增、现金分红之后,股价要做下调处理,保证分红前后你的账户总资产不会凭空变多或者变少,不是股票真的下跌。
很多新手看到除权日股价大跌以为暴跌,本质是价格做了技术性修正。
一、基础概念
除息:只发现金红利,现金分红。
除权:送股、转增股本,股票数量变多。
除权除息:同时进行现金分红 + 送转股票。
注意:除权除息价只是开盘参考价,不是当日实际开盘价,当天真实开盘由市场买卖决定。
二、计算公式
1、单纯现金分红(除息)
除息参考价 = 股权登记日收盘价 − 每股现金红利
举例:登记日收盘价 10 元,每股派现 0.5 元
除息参考价 = 10‑0.5=9.5 元
2、单纯送股 / 转增(除权,无现金分红)
除权参考价 = 股权登记日收盘价 ÷(1 + 每股送转股数)
举例:登记日收盘价 10 元,每 10 股送 5 股,每股送转 0.5 股
除权参考价 = 10÷(1+0.5)=6.67 元
3、既现金分红,又送转股(除权除息完整公式,最常用)
除权除息参考价 =(股权登记日收盘价 − 每股现金红利) ÷(1 + 每股送转股数)
举例:登记日收盘价 20 元,每 10 股派 2 元现金,每 10 股转增 10 股
每股红利 = 0.2 元,每股转增 = 1 股
除权除息参考价 =(20‑0.2)÷(1+1)=9.9 元
三、实战账户总资产演算
例子:持有 1000 股,登记日收盘价 20 元,市值 20000 元
方案:10 股派 2 元、10 股转增 10 股
分红转增之后:
股票数量:1000+1000=2000 股
现金红利:1000÷10×2=200 元(扣税之前)
除权除息参考价 9.9 元
持仓市值 = 2000×9.9=19800 元
账户总资产 = 19800+200=20000 元
分红前和分红前总资产相等,分红本身不会直接创造收益。
现金红利会收取红利税,卖出时间不同扣税不一样,扣税后总资产会小幅减少。
四、红利税规则
持股≤1 个月:20% 红利税
1 个月<持股≤1 年:10% 红利税
持股>1 年:免征红利税
税款在卖出股票的时候扣除,分红到账不扣税。
五、填权、贴权是什么
填权:除权之后,股价重新涨回到除权之前的价格,叫填权,投资者拿到分红 + 股价上涨双重收益。
贴权:除权之后股价持续下跌,低于除权除息参考价,就是贴权,分红也弥补不了亏损。
最后由 niulai 编辑于 2026-09-27 22:54 - 暂无回复